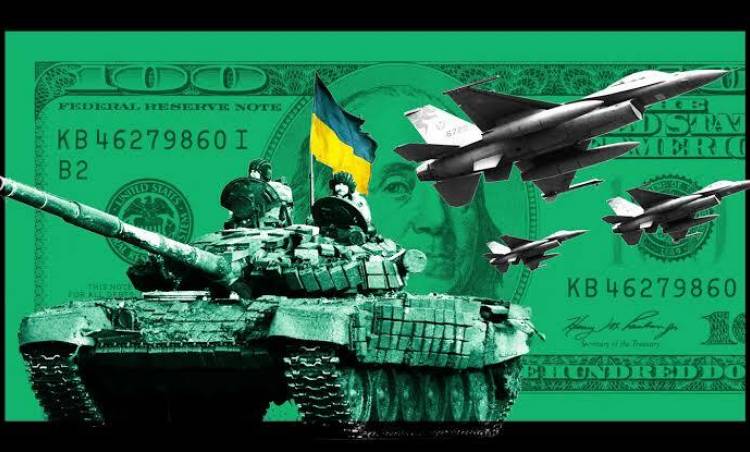
ABD ve Avrupa tahvil getirilerindeki artış, Ukrayna'nın Batılı destekçileri için yeni mali baskılar yaratıyor ve uzun vadeli desteği sürdürmeyi zorlaştırıyor. Devlet tahvili piyasaları, dolaylı da olsa giderek daha önemli bir jeopolitik güç haline geliyor. Etkileri şu anda Ukrayna çatışmasında görülebiliyor.Geçtiğimiz günlerde (Ekim başı), ABD 10 yıllık Hazine tahvil getirisi %5,3'ün üzerine çıkarak 2002'den bu yana en yüksek seviyesine ulaştı; ABD 30 yıllık ve İngiliz 30 yıllık tahvil getirileri ise sırasıyla %5,7 ve %6'ya yaklaştı.
Bu rakamların ardında daha geniş bir siyasi sorun yatıyor: Batılı hükümetler, askeri, ekonomik ve iç politika öncelikleriyle boğuştukları bir dönemde, taahhütlerini finanse etmenin daha pahalıya mal olduğunu görüyorlar.
Ukrayna, dış mali desteğe ciddi anlamda bağımlı kalmaya devam ediyor.
Bu, ülkenin savaşmaya devam etme kabiliyetinin yalnızca savaş alanındaki gelişmelere değil, aynı zamanda Batılı destekçilerinin faturaları ne kadar süreyle ödemeye devam edebileceklerine de bağlı olduğu anlamına geliyor.
Hükümetler faiz ödemelerine daha fazla harcama yaptığında, vergileri artırmadan, başka alanlardaki harcamaları kısmadan veya daha fazla borçlanmadan diğer talepleri karşılamak için daha az imkanları kalır.
Dolayısıyla Ukrayna'ya yapılacak yardım, iç öncelikler ve diğer uluslararası yükümlülüklerle rekabet etmek zorundadır.
Açıkça söylemek gerekirse, bu desteğin aniden kesileceği anlamına gelmiyor; ancak siyasi açıdan bakıldığında, bu desteği sürdürmeyi kesinlikle zorlaştırabilir.
AB'nin 2026-2027 yılları için ayırdığı 90 milyar avroluk destek kredisi bunun en iyi örneklerinden biridir. Bu para, Ukrayna'nın savunma ve diğer temel ihtiyaçlarını karşılamasına yardımcı olmak amacıyla ayrılmıştır ve faiz giderleri AB bütçesinden karşılanacaktır.
Bu düzenleme 27 üye devletin tamamı tarafından değil, 24 üye devlet tarafından kabul edildi.
Avrupa ülkeleri toplu borçlanma yoluyla, her hükümetin tüm tutarı doğrudan ödemesi yerine, acil yükü yayabilirler. Ancak para "bedava" değildir: Avrupa vergi mükellefleri ve AB bütçeleri, bu paranın finansman maliyetine maruz kalmaya devam etmektedir.
Paket 2027'de sona erdiğinde, borçlanma maliyetleri yüksek kalırsa ve Avrupa hükümetleri kendi mali durumlarıyla mücadele etmeye devam ederse, halef bir düzenleme daha büyük zorluklarla karşılaşabilir.
Özellikle Fransa , önemli mali baskılarla karşı karşıya.
Ukrayna'nın bağımlılığı çok belirgin: Uluslararası Para Fonu, ülkenin 2026 bütçe açığının (hibeler hariç) GSYİH'nin yaklaşık %21'ine ulaşacağını tahmin ediyor.
AB paketine rağmen Kiev, 2027'de önemli bir finansman açığıyla karşı karşıya kalacağını kabul ediyor. Burada sorulması gereken soru, Avrupa Birliği'nin benzer taahhütlerde bulunmaya devam edebilecek ve bunu yapmaya istekli olup olmayacağıdır.
Ukrayna'nın kamu borcunun büyük bir kısmının imtiyazlı , yani daha uygun şartlarla verilmesi nedeniyle, yükselen borçlanma maliyetlerinden bir miktar korunma imkanı bulunmaktadır.
Dolayısıyla daha acil sorun, Kiev için borçlanmanın maliyeti değil, onu destekleyen ülkelerin sahip olduğu mali ve siyasi hareket alanıdır.
Modern Diplomasi analizinin de savunduğu gibi, tahvil piyasaları işte burada jeopolitik önem kazanıyor. Tahvil piyasalarının, tabiri caizse, çatışmayı etkilemek için Ukrayna hakkında "karar vermeleri" gerekmiyor.
Mesele şu ki, Batı hükümetlerinin kendilerini finanse etmelerini daha pahalı hale getirerek, bu hükümetlerin sahip oldukları seçenekleri kademeli olarak daraltabilirler.
AB araçları ve ikili kanallar aracılığıyla acil finansman hâlâ mevcut. Ancak maliyetler artarsa ve diğer baskılar çoğalırsa, uzun vadede süresiz bir taahhüdü sürdürme konusundaki siyasi irade zayıflayabilir.
Bu dinamik, daha önce başka bir yerde de belirttiğim gibi, üye devletlerin riskleri iç kısıtlamalarla karşılaştırdığı, yaptırımlar ve mali destek konusundaki Avrupa tartışmalarında zaten görülebilen daha geniş sınırlamaları yansıtıyor.
Sonuçta bu çatışma, para ve askeri teçhizat tedarikini sürdürme yeteneğinin, savaş alanındaki performans kadar önemli olabileceği bir (vekâlet) yıpratma savaşıdır .
Yeni ortaya çıkan çok merkezli dünyada, bunun etkileri Ukrayna'nın ötesine uzanıyor: jeopolitik bir bloğun gücü yalnızca askeri gücüne değil, aynı zamanda kendi toplumları üzerinde dayanılmaz bir baskı oluşturmadan bu gücü finanse etme yeteneğine de bağlıdır.
Bu, alternatif finansal düzenlemelerin BRICS ülkeleri arasında ilgi çekmesinin nedenlerinden biridir. Yerel para birimiyle ticaret ve Yeni Kalkınma Bankası gibi girişimler, kısmen Batı egemenliğindeki finansal kanallara olan bağımlılığı azaltmayı amaçlamaktadır.
Mevcut sistemlerin yerini alma kapasiteleri sınırlı kalsa da, jeopolitik önemleri giderek artıyor. Dolayısıyla çok kutuplu geçiş sadece askeri veya diplomatik güçle ilgili değil; aynı zamanda devletlerin kendilerini finanse ettikleri finansal kanalları kimin kontrol ettiğiyle de ilgilidir. Ve kimin uluslararası yükümlülüklerini zaman içinde -ve hangi bedelle- sürdürebileceğiyle de ilgilidir.

World Media Group (WMG) Haber Servisi
 Ekonomi
 Ekonomi
 Ekonomi